Unde suntem
Șase repere, aceeași economie
Starea de acum și direcția sunt două lucruri diferite. Un cost poate să scadă și totuși să rămână mare.
Economia a avansat
Mai repede decât în T2
+3,4%PIB real · ritm anualizatPIB înseamnă bunurile și serviciile produse. 3,4% este ritmul calculat pentru un an, nu creșterea în doar trei luni. În T2, ritmul anualizat era 2,2%.
ScumpiriBugetele sunt încă apăsate
Prețurile cresc față de anul trecut
3,6%Prețuri PCE · față de anul anteriorPCE urmărește prețurile cumpărăturilor de bunuri și servicii. O rată mai mică a inflației ar însemna scumpiri mai lente, nu revenirea automată la prețurile vechi.
Cumpărături și joburiAșteptăm tabloul angajărilor
Consum real aproape pe loc în septembrie
194.000Cereri noi de ajutor de șomajDupă 195.000 în săptămâna anterioară. Acest reper nu arată singur un val de concedieri. Raportul complet despre joburile din octombrie este programat vineri.
Costul banilorDobânda Fed este pe loc
Randamentul pe 10 ani a coborât
4,94%Titluri de stat SUA · 10 aniEra 5,00% pe 23 octombrie. Separat, Fed a păstrat dobânda de bază la 3,75–4,00%. Sunt două repere diferite: unul este prețul din piață, celălalt este decizia băncii centrale.
Bani pentru firmeFinanțarea încă există
Prima de risc a urcat joi
3,26 ppDobânda suplimentară pentru risc ridicatInvestitorii cereau cu 3,26 puncte procentuale peste reperul titlurilor de stat, după 3,14 pe 28 octombrie. Este prima de risc, nu dobânda totală a unui împrumut.
Condițiile finanțăriiMai relaxate decât media
Ușoară înăsprire în ultima observație
−0,487NFCI · zero este media istoricăSub zero înseamnă condiții mai ușoare decât media. Urcarea de la −0,494 la −0,487 arată o mică înăsprire. Următoarea publicare este pe 4 noiembrie. Nu măsoară direct banii care intră în bursă.
Săptămâna trecută am aflat că economia americană a crescut, dar cumpărăturile reale au avansat foarte puțin în septembrie. Acum întrebarea este dacă veniturile din muncă pot susține consumul. Pornim de la datele deja publicate și separăm clar ce știm de ce urmează să aflăm. Nu avem încă rezultatele pentru 2–6 noiembrie.
01 · Clienți și venituri
Dacă salariul intră, magazinul are clienți.
Imaginează-ți un magazin de cartier. Clienții lui nu cumpără fiindcă PIB-ul sună bine într-un titlu. Cumpără fiindcă au venituri și au încredere că le pot păstra. De aceea, săptămâna aceasta punem munca înaintea reacției bursei.
În septembrie, cheltuielile americanilor au crescut cu 0,5% față de august. După ajustarea pentru scumpiri, creșterea a fost sub 0,1%, rotunjită la 0,0%. Asta înseamnă un bon mai mare, cu aproape aceleași cumpărături, nu un consum care se prăbușește.
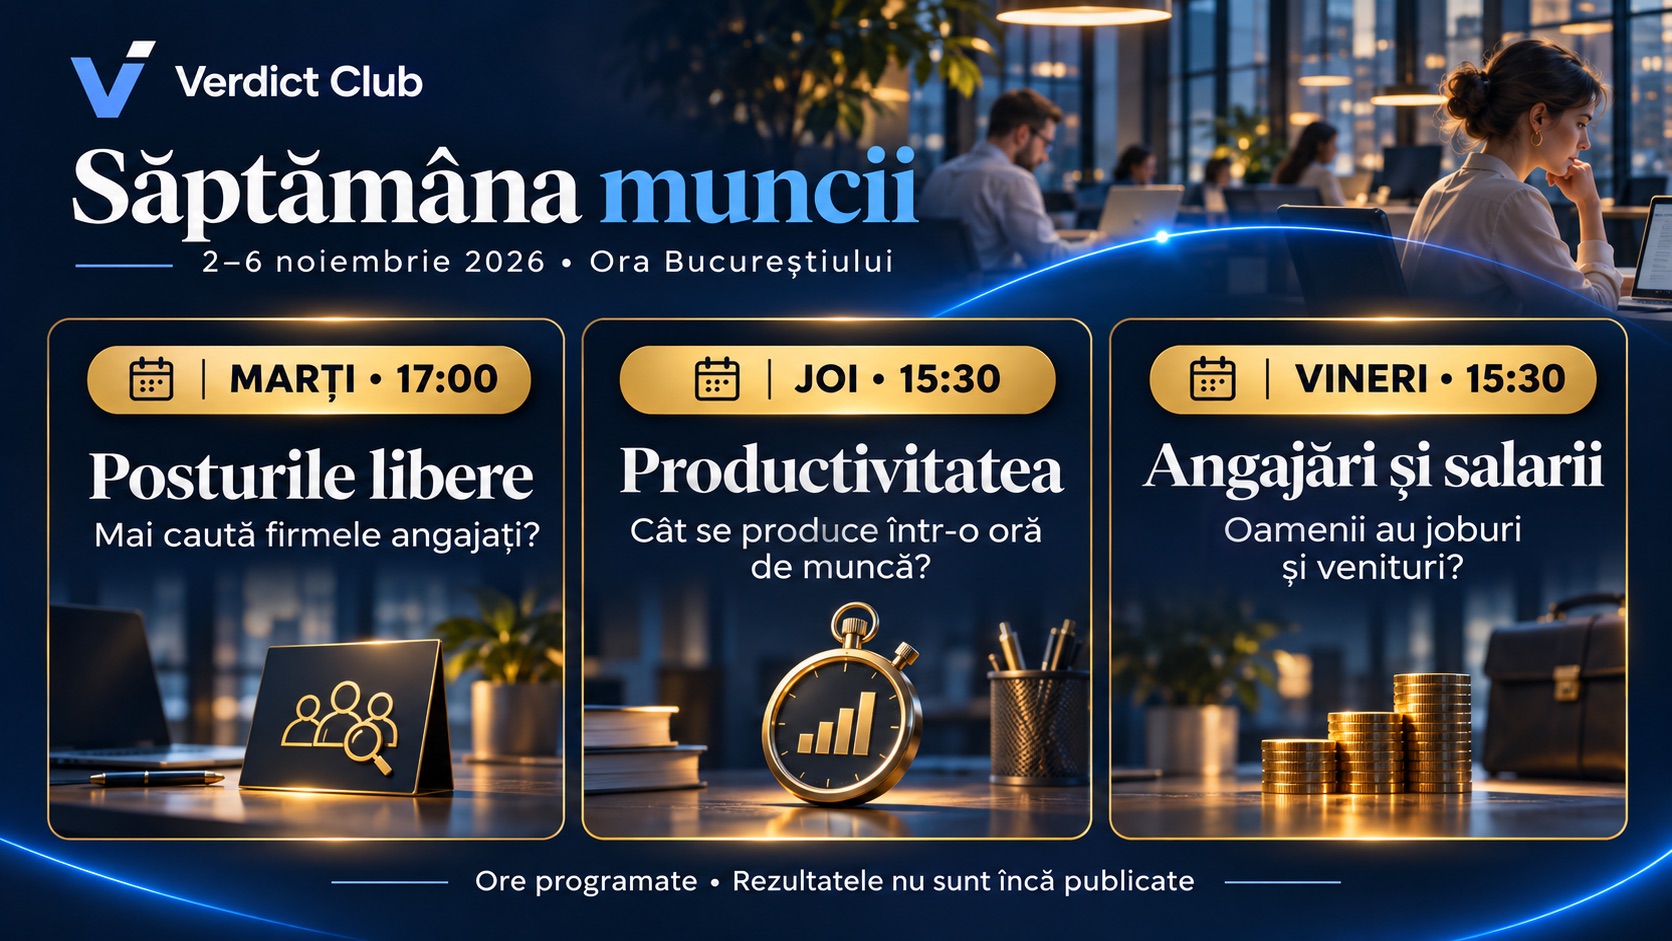
Marți, JOLTS ne arată câte posturi libere aveau firmele în septembrie, câți oameni au angajat și câți au plecat. Vineri vedem angajările, șomajul și salariile din octombrie. Cele două rapoarte au perioade și metode diferite; nu le adunăm ca pe două măsurători identice.
Un număr mai mic de posturi libere poate însemna că firmele nu mai găsesc clienți, dar și că au ocupat deja unele poziții. Avem nevoie de angajări, plecări și șomaj pentru context. O singură cifră nu dă verdictul.
Bonul crește mai repede decât cumpărăturile.
% față de luna anterioară
- Banii cheltuiți
- După ajustarea pentru scumpiri
Cheltuielile reale țin cont de scumpiri. Pentru septembrie, BEA raportează o creștere sub 0,1%, rotunjită la 0,0%.
Vezi valorile din grafic
| Perioada | Banii cheltuiți | După ajustarea pentru scumpiri |
|---|---|---|
| August | 0,9 | 0,5 |
| Septembrie | 0,5 | 0 |
02 · Salarii, prețuri și dobânzi
Salarii mai mari ajută. Contează și cât se produce.
Productivitatea înseamnă cât produce un angajat într-o oră de muncă. Dacă o brutărie produce mai multe pâini pe oră cu aceleași resurse, poate plăti mai bine fără să scumpească fiecare pâine în aceeași măsură. Este un exemplu al mecanismului, nu o prognoză.
Joi apar primele estimări pentru productivitate și costurile muncii în trimestrul trei. Le citim împreună cu salariile de vineri. Salariile care cresc mai repede decât producția pot pune presiune pe costuri; productivitatea mai bună poate absorbi o parte din ele.
Fed a păstrat pe 28 octombrie intervalul dobânzii la 3,75–4,00%. Inflația PCE era cu 3,6% peste anul anterior în septembrie. O pauză a dobânzii nu promite o reducere la următoarea ședință. Datele din această săptămână vor adăuga informație, nu vor decide automat politica.
Randamentul pe 10 ani a coborât la 4,94% pe 30 octombrie, de la 5,00% cu o săptămână înainte. Titlurile protejate de inflație ofereau un randament real de 2,60%. Acesta este randamentul TIPS, nu 4,94% minus inflația de azi.
Dobânda din piață a coborât înaintea noii săptămâni.
% pe an
- Randament nominal4,94
- Randament real2,6
Randamente SUA la 10 ani, până la 30 octombrie. Randamentul real este cel al TIPS; nu scădem inflația curentă din randamentul nominal.
Vezi valorile din grafic
| Perioada | Randament nominal | Randament real |
|---|---|---|
| 1 sept. | 4,79 | 2,44 |
| 2 sept. | 4,79 | 2,45 |
| 3 sept. | 4,77 | 2,42 |
| 4 sept. | 4,78 | 2,43 |
| 8 sept. | 4,8 | 2,43 |
| 9 sept. | 4,83 | 2,46 |
| 10 sept. | 4,95 | 2,55 |
| 11 sept. | 4,96 | 2,6 |
| 14 sept. | 4,97 | 2,6 |
| 15 sept. | 5 | 2,62 |
| 16 sept. | 5,01 | 2,68 |
| 17 sept. | 4,94 | 2,61 |
| 18 sept. | 5,01 | 2,68 |
| 21 sept. | 4,96 | 2,62 |
| 22 sept. | 4,96 | 2,63 |
| 23 sept. | 5,11 | 2,76 |
| 24 sept. | 5,18 | 2,85 |
| 25 sept. | 5,17 | 2,83 |
| 28 sept. | 5,24 | 2,9 |
| 29 sept. | 5,26 | 2,91 |
| 30 sept. | 5,29 | 2,93 |
| 1 oct. | 5,24 | 2,88 |
| 2 oct. | 5,28 | 2,92 |
| 5 oct. | 5,31 | 2,95 |
| 6 oct. | 5,27 | 2,91 |
| 7 oct. | 5,28 | 2,92 |
| 8 oct. | 5,22 | 2,87 |
| 9 oct. | 5,24 | 2,91 |
| 13 oct. | 5,21 | 2,88 |
| 14 oct. | 5,19 | 2,84 |
| 15 oct. | 5,1 | 2,78 |
| 16 oct. | 5,09 | 2,74 |
| 19 oct. | 5,15 | 2,8 |
| 20 oct. | 5,12 | 2,77 |
| 21 oct. | 5,13 | 2,76 |
| 22 oct. | 4,96 | 2,64 |
| 23 oct. | 5 | 2,66 |
| 26 oct. | 5 | 2,66 |
| 27 oct. | 4,99 | 2,64 |
| 28 oct. | 5,05 | 2,67 |
| 29 oct. | 4,98 | 2,63 |
| 30 oct. | 4,94 | 2,6 |
03 · Cine mai primește bani
Creditul nu se închide dintr-un singur număr.
Una este să plătești dobândă mare și alta să nu găsești deloc un împrumut. Pentru firme, ne uităm și la suma cerută în plus pentru riscul de neplată. Această diferență se numește primă de risc.
Pentru obligațiunile americane ale firmelor mai riscante, prima verificată a urcat de la 3,14 puncte procentuale pe 28 octombrie la 3,26 pe 29 octombrie. Era totuși sub 3,38 pe 23 octombrie. Ultima zi și comparația săptămânală spun lucruri diferite.
NFCI combină mai multe informații despre finanțare. Ultima observație verificată, pentru săptămâna încheiată pe 23 octombrie, era −0,487: condiții mai relaxate decât media istorică, dar puțin mai stricte decât săptămâna anterioară. Publicarea următoare este programată miercuri.
Pentru o companie concretă întrebările rămân simple: produce bani, când trebuie să își plătească datoriile și are nevoie de un nou împrumut? Condițiile generale nu garantează că fiecare firmă se poate finanța ușor.
Joi, investitorii au cerut o primă de risc mai mare.
puncte procentuale peste titlurile de stat
- Prima de risc high yield3,26
Diferența de randament ajustată pentru opțiuni (OAS) a obligațiunilor americane cu risc ridicat. O valoare mai mică înseamnă o primă de risc mai mică; nu este dobânda totală a împrumutului.
Vezi valorile din grafic
| Perioada | Prima de risc high yield |
|---|---|
| 1 sept. | 2,65 |
| 2 sept. | 2,66 |
| 3 sept. | 2,65 |
| 4 sept. | 2,68 |
| 7 sept. | 2,68 |
| 8 sept. | 2,67 |
| 9 sept. | 2,71 |
| 10 sept. | 2,7 |
| 11 sept. | 2,65 |
| 14 sept. | 2,71 |
| 15 sept. | 2,76 |
| 16 sept. | 2,7 |
| 17 sept. | 2,7 |
| 18 sept. | 2,68 |
| 21 sept. | 2,66 |
| 22 sept. | 2,68 |
| 23 sept. | 2,73 |
| 24 sept. | 2,8 |
| 25 sept. | 2,93 |
| 28 sept. | 3,02 |
| 29 sept. | 3,08 |
| 30 sept. | 3,12 |
| 1 oct. | 3,24 |
| 2 oct. | 3,1 |
| 5 oct. | 3,12 |
| 6 oct. | 3,03 |
| 7 oct. | 3,09 |
| 8 oct. | 3,15 |
| 9 oct. | 3,11 |
| 12 oct. | 3,11 |
| 13 oct. | 3,16 |
| 14 oct. | 3,25 |
| 15 oct. | 3,23 |
| 16 oct. | 3,31 |
| 19 oct. | 3,29 |
| 20 oct. | 3,33 |
| 21 oct. | 3,27 |
| 22 oct. | 3,4 |
| 23 oct. | 3,38 |
| 26 oct. | 3,3 |
| 27 oct. | 3,18 |
| 28 oct. | 3,14 |
| 29 oct. | 3,26 |
Condițiile financiare: ultimul reper disponibil este anterior săptămânii.
indice NFCI · zero = media istorică
- Condițiile financiare-0,487
Sub zero înseamnă condiții mai relaxate decât media istorică. Urcarea indicelui arată o înăsprire. Publicat săptămânal, cu date până la 23 octombrie; nu măsoară direct cantitatea de bani din economie.
Vezi valorile din grafic
| Perioada | Condițiile financiare |
|---|---|
| 4 sept. | -0,545 |
| 11 sept. | -0,537 |
| 18 sept. | -0,528 |
| 25 sept. | -0,518 |
| 2 oct. | -0,508 |
| 9 oct. | -0,501 |
| 16 oct. | -0,494 |
| 23 oct. | -0,487 |
Din economie în portofoliu
Ce înseamnă pentru investiții
Acțiuni: clienți și costuri
Joburile și salariile susțin cheltuielile oamenilor. Dobânzile ridicate și costurile muncii pot apăsa pe profit. O companie poate vinde mai mult și totuși să păstreze mai puțini bani.
Verificăm vânzările, marjele, banii rămași și prețul acțiunii.
Obligațiuni: dobândă și termen
Un randament mai mare poate aduce venit mai mare, dar prețul obligațiunii poate scădea dacă dobânzile urcă. La firme contează și riscul de neplată.
Citim separat randamentul, durata și capacitatea emitentului de a plăti.
Numerar și valută: flexibilitate
Banii păstrați pentru cheltuieli apropiate pot reduce nevoia de a vinde în grabă. Puterea lor de cumpărare este afectată de inflație, iar valuta poate adăuga risc de curs.
Pornim de la moneda și termenul cheltuielilor, fără a ghici cursul.
Ce poate ajunge până în România
Dobânzile și cererea din SUA influențează piețele globale, dar un raport american nu schimbă automat rata unui credit în lei. Contează BNR, inflația locală, cursul și contractul fiecărui credit.
BCE a păstrat pe 29 octombrie dobânda la depozit la 2,50%. Pentru firmele românești care au credite în euro sau clienți în zona euro, finanțarea și comenzile merită citite împreună. Nu deducem o decizie BNR dintr-o decizie Fed sau BCE.
Interpretarea Verdict Club
Pornim de la rezistență, apoi verificăm munca.
Economia americană a crescut în T3, iar finanțarea nu arată un blocaj general în reperele verificate. Consumul real din septembrie a fost însă aproape pe loc. În noua săptămână verificăm dacă joburile și salariile susțin în continuare veniturile. Aceasta este interpretarea datelor disponibile, nu o probabilitate sau o promisiune pentru bursă.
Muncă rezistentă, costuri care pot fi absorbite
Angajările și veniturile rezistă, iar productivitatea ajută firmele să acopere salariile. Primele de risc rămân stabile. Ar susține o lectură mai bună, fără să garanteze creșterea acțiunilor.
Joburi mai slabe sau costuri care presează prețurile
Angajările slăbesc brusc, șomajul urcă și revizuirile taie din lunile trecute; ori salariile și costurile cresc fără productivitate pe măsură. Împreună cu finanțare mai scumpă, ar schimba contextul.
Calendarul, pus în context
Ce a contat și ce mai urmărim
Doar reperele care pot schimba povestea de mai sus. Datele și orele complete rămân în calendar.
Posturi libere JOLTS · septembrie
Citim cererea de angajați împreună cu angajările și plecările; nu numim rezultatul înainte de publicare.
Vezi în calendar ↗Productivitate și costuri · T3, preliminar
Verificăm cât se produce pe oră și cât costă munca pentru fiecare unitate produsă.
Vezi în calendar ↗Angajări, șomaj și salarii · octombrie
Citim joburile, șomajul, salariile și revizuirile împreună. O singură cifră nu dă direcția bursei.
Vezi în calendar ↗Hai să vorbim
Ce te-ar convinge că economia rezistă: mai multe joburi, salarii mai bune sau cumpărături în creștere?
- Unde observi primul semn de schimbare: la angajări sau în vânzările firmelor?
- Cum ai deosebi scumpirile mai lente de prețurile care chiar scad?